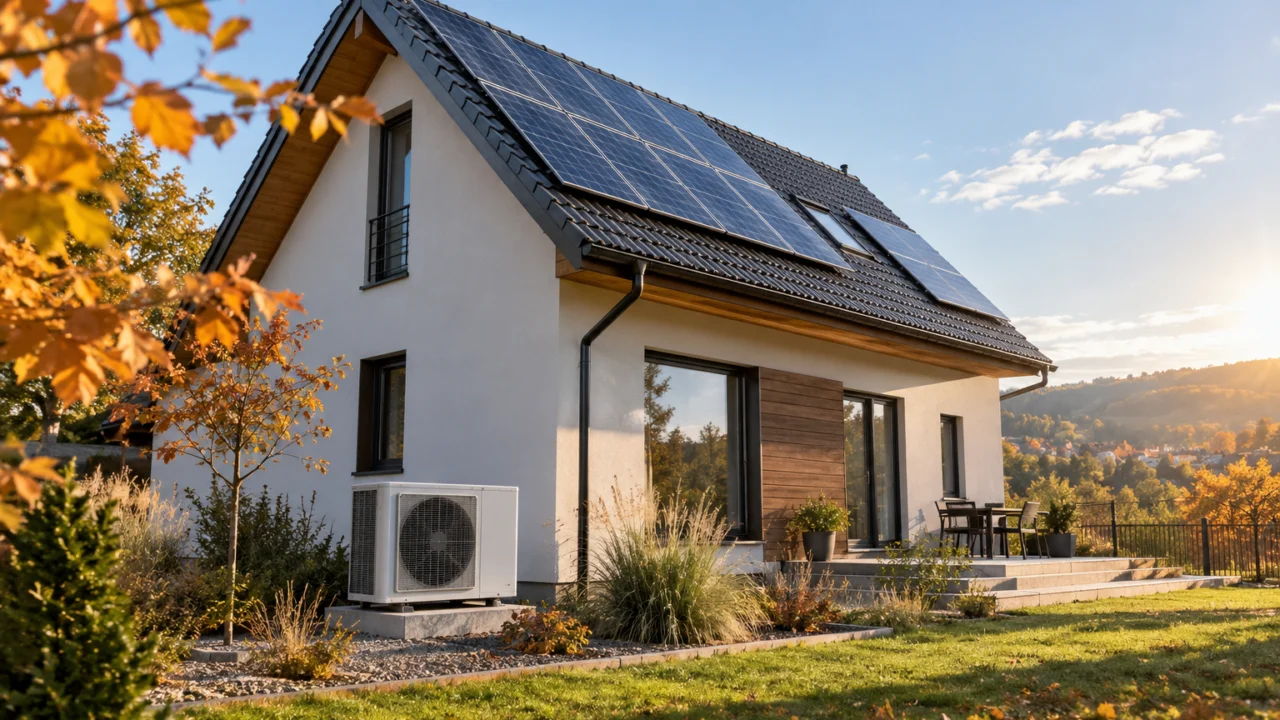
Panourile fotovoltaice și pompa de căldură pot ajunge la o valoare de câteva zeci de mii de lei. Dacă ai instalat astfel de echipamente, nu presupune că sunt automat asigurate odată cu locuința.
Prin unele polițe facultative pot fi asigurate panourile fotovoltaice, instalațiile solare și echipamentele fixe folosite pentru încălzirea casei. Condițiile diferă însă între asigurători. Trebuie verificat dacă echipamentele sunt menționate în contract, pentru ce riscuri sunt asigurate și până la ce sumă.
PAD nu este suficient pentru aceste echipamente
Prin PAD sunt despăgubite pagubele produse locuinței de cutremur, alunecare de teren și inundație ca fenomen natural, în limitele prevăzute de lege.
Anexele, dotările și utilitățile care nu sunt legate structural de clădire nu sunt incluse automat. Nici bunurile din interior nu sunt asigurate prin PAD.
Pentru panouri fotovoltaice și pompe de căldură trebuie verificată o asigurare facultativă. În funcție de contract, acestea pot fi încadrate ca instalații fixe ale clădirii sau pot necesita o acoperire separată.
Panourile fotovoltaice pot fi asigurate separat
În ofertele facultative disponibile în România există produse prin care pot fi asigurate panourile solare sau fotovoltaice montate pe locuință.
Nu toate contractele prevăd însă aceleași riscuri. Într-un produs pot fi incluse daune produse de incendiu, furtună și grindină, în timp ce pentru avariile accidentale sau problemele electrice poate fi necesară o clauză suplimentară.
Dacă ai deja sistemul instalat, verifică compară ofertele de asigurare pentru casa ta folosind datele reale ale proprietății și valoarea echipamentelor pe care vrei să le asiguri.
Contează unde sunt montate panourile
Panourile fixate pe acoperiș pot avea un regim diferit față de cele instalate pe o structură separată în curte.
Unele produse acceptă instalațiile montate pe clădirea asigurată. Pentru o instalație aflată la distanță de casă pot exista condiții suplimentare sau limite privind amplasarea.
Dacă panourile sunt instalate pe garaj, anexă sau pe un suport amplasat pe teren, declară exact locul în care se află. Nu este recomandat să presupui că sistemul este inclus doar pentru că se găsește pe aceeași proprietate.
Ce daune pot apărea la un sistem fotovoltaic?
Un sistem fotovoltaic nu înseamnă doar panourile vizibile pe acoperiș. Pot exista invertor, cabluri, sisteme de prindere, tablouri electrice și, dacă ai ales această configurație, acumulatori.
Riscurile diferă în funcție de fiecare componentă. O furtună poate deteriora panourile sau elementele de fixare. Grindina poate produce pagube suprafețelor expuse. Un incendiu poate afecta întreaga instalație, iar anumite probleme electrice pot avaria invertorul sau alte componente.
Înainte să plătești polița, verifică dacă sunt incluse:
- panourile și sistemul de prindere;
- invertorul și componentele electrice;
- acumulatorii, dacă există;
- daunele provocate de furtună și grindină;
- fenomenele electrice și avariile accidentale.
Aceasta este singura listă care contează practic la comparație: echipamentele pe care le ai și riscurile pentru care vrei despăgubire.
Pompa de căldură trebuie declarată corect
O pompă de căldură folosită pentru încălzirea și răcirea casei poate reprezenta o parte importantă din valoarea instalațiilor.
Prin unele asigurări pentru locuință sunt acceptate instalațiile fixe de încălzire și climatizare. În această categorie poate fi încadrată și pompa de căldură, dacă produsul respectiv prevede acest lucru.
Nu este suficient să apară în contract formularea generală „instalații ale clădirii”. Verifică definițiile și condițiile particulare.
Pot fi solicitate informații despre tipul instalației, anul montării, valoarea acesteia și modul în care a fost pusă în funcțiune.
Montajul și reviziile pot conta
Pentru echipamentele tehnice pot exista condiții privind montarea de către personal autorizat, respectarea instrucțiunilor producătorului și efectuarea reviziilor necesare.
Dacă o pompă de căldură a fost montată necorespunzător sau a fost folosită fără respectarea cerințelor tehnice, despăgubirea pentru o eventuală avarie poate fi afectată de excluderile din contract.
Păstrează factura, documentele instalației, certificatul de garanție și actele primite de la firma care a făcut montajul. Acestea pot fi necesare pentru stabilirea valorii și pentru analiza unei daune.
Defecțiunea tehnică nu este același lucru cu o daună asigurată
Dacă pompa de căldură se defectează după mai mulți ani de funcționare din cauza uzurii unei componente, nu înseamnă automat că reparația va fi plătită prin asigurarea locuinței.
Uzura normală, întreținerea periodică și consumabilele sunt frecvent tratate separat de daunele accidentale.
Aceeași diferență se aplică panourilor fotovoltaice. Scăderea treptată a randamentului nu trebuie confundată cu distrugerea produsă de grindină, incendiu sau un alt eveniment asigurat.
Pentru avariile tehnice trebuie verificată existența unei acoperiri dedicate. Garanția producătorului și asigurarea sunt două lucruri diferite.
Ce se întâmplă dacă grindina sparge panourile?
Despăgubirea depinde de contract. Dacă panourile sunt incluse printre bunurile asigurate, iar grindina este un risc prevăzut în poliță, paguba poate fi despăgubită în limita stabilită.
Asigurătorul va verifica evenimentul, valoarea echipamentului și costul reparației sau înlocuirii.
Pentru un sistem instalat recent este util să păstrezi factura și documentele din care rezultă exact modelul și valoarea componentelor.
Nu presupune că întreaga instalație va fi înlocuită dacă sunt deteriorate doar câteva panouri. Despăgubirea se stabilește în funcție de dauna constatată și de condițiile contractului.
Sunt asigurate bateriile sistemului fotovoltaic?
Bateriile trebuie verificate separat. Valoarea lor poate fi mare, iar amplasarea diferă de la o instalație la alta.
În unele sisteme sunt montate în interiorul casei, în garaj sau într-un spațiu tehnic. Faptul că panourile sunt asigurate nu înseamnă automat că și acumulatorii beneficiază de aceeași protecție.
Verifică dacă aceștia sunt incluși în definiția instalației fotovoltaice sau trebuie declarați separat.
Este important și riscul de incendiu. Pentru sistemele cu stocare, valoarea totală declarată ar trebui să includă componentele pentru care dorești despăgubire.
Valoarea instalațiilor trebuie inclusă corect
Dacă ai investit 40.000 de lei într-un sistem fotovoltaic și 50.000 de lei într-o pompă de căldură, aceste valori nu trebuie ignorate atunci când stabilești suma asigurată.
În funcție de produs, echipamentele pot avea sume separate sau pot fi incluse în valoarea instalațiilor fixe ale clădirii.
O limită prea mică poate duce la o despăgubire insuficientă după o daună importantă.
Situația trebuie verificată și dacă ai montat echipamentele după ce ai încheiat polița. O asigurare mai veche nu include automat investițiile făcute ulterior.
Informează asigurătorul după o investiție importantă
Dacă ai cumpărat polița când casa nu avea panouri fotovoltaice, iar sistemul a fost instalat după câteva luni, verifică dacă este necesar un act adițional sau o actualizare a sumei asigurate.
Procedează la fel după instalarea unei pompe de căldură.
Nu aștepta producerea unei daune pentru a verifica dacă noile echipamente sunt asigurate. Trimite informațiile necesare și păstrează documentul prin care acestea au fost incluse, dacă asigurătorul solicită modificarea contractului.
Ce trebuie verificat înainte de alegerea poliței?
Pentru o casă cu panouri fotovoltaice sau pompă de căldură, prețul anual reprezintă doar unul dintre criterii.
Verifică dacă echipamentele sunt incluse, suma maximă pentru care sunt asigurate, riscurile prevăzute, franșiza și excluderile referitoare la uzură sau întreținere.
O ofertă poate include panourile pentru incendiu și fenomene meteorologice, dar nu și pentru avarii accidentale. Alta poate include protecție suplimentară pentru instalațiile electrice sau de încălzire.
Panourile fotovoltaice și pompa de căldură pot fi asigurate prin anumite polițe facultative, dar protecția nu trebuie presupusă. Echipamentele trebuie declarate corect, iar contractul trebuie verificat pentru fiecare tip de daună pe care vrei să îl asiguri.